
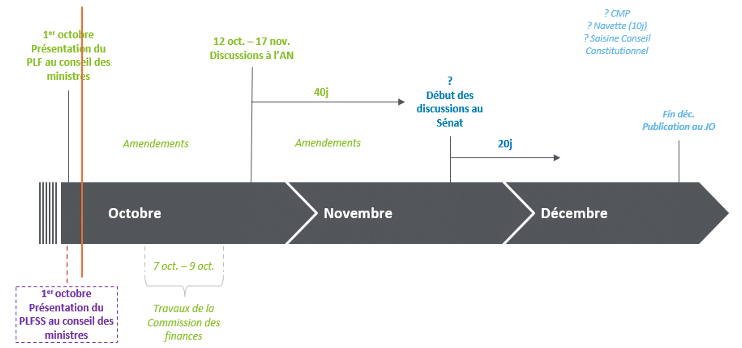
Le projet de loi de finances pour 2027 a été présenté le 1er octobre 2026 en Conseil des ministres. Les débats débuteront à l’Assemblée nationale à compter du 12 octobre prochain. Voici notre analyse des mesures les plus significatives.
Sommaire
FISCALITE DES ENTREPRISES
- Nouvelle prorogation de la contribution exceptionnelle et temporaire à la charge des très grandes entreprises (art. 15)
- Reconduction de la contribution exceptionnelle et temporaire sur le résultat d’exploitation des grandes entreprises de transport maritime (art. 15)
- Instauration d’un nouveau dispositif de suramortissement temporaire visant à favoriser la modernisation de l’appareil productif des PME et ETI – « suramortissement 4.0 » (art. 9)
- Extension du champ d’application du crédit d’impôt au titre des investissements dans l’industrie verte (C3IV) (art. 9)
- Aménagements (à la marge) de la taxe sur les réductions de capital consécutives au rachat par les grandes entreprises de leurs propres actions (art. 17)
- Hausse du taux de la taxe d’exploitation des infrastructures de transport de longue distance (art. 22)
FISCALITE DES PERSONNES
- Indexation sur l’inflation du barème de l’IR pour les revenus de 2026 et des grilles de taux par défaut du PAS (art. 2)
- Instauration d’un régime fiscal unique pour l’ensemble des indemnités versées à l’occasion de la rupture d’un contrat de travail (art. 2)
- Plafonnement de l’abattement de 10 % applicable aux pensions de retraite (art. 3)
- Mesure temporaire d’allègement de la fiscalité des donations pour encourager les transmissions intergénérationnelles (art. 4)
- Recentrage du dispositif de l’apport-cession sur son objectif de soutien à l’investissement (art. 5)
- Création du pacte « Papin » en faveur des reprises d’entreprises (art. 10)
FISCALITE LOCALE
- Dégrèvements d’impôts locaux en faveur des entreprises affectées par les incendies de l’été 2026 (art. 14)
CONTENTIEUX & CONTROLE FISCAL
- Relation de confiance : Expérimentation (à titre temporaire) du principe « silence vaut accord » (art. 29)
- Renforcement de la lutte contre la fraude fiscale (art. 30)
MESURES DIVERSES
- Modernisation et simplification des procédures fiscales (art. 31)
AUTRES MESURES – EN BREF
- Protection du modèle de l’assurance-vie (art. 6)
- Prorogation jusqu’en 2029 de plusieurs RI et CI en faveur de la culture (art. 12)
- Aménagement du régime des provisions assurantielles (art. 18)
- Aménagement de la fiscalité aérienne (art. 21)
- Soutien à l’électrification et renforcement des incitations environnementales dans le secteur des transports (art. 24)
- Mesures relatives à la fiscalité des véhicules (art. 25)
- Prolongations d’exonérations et précisions en matière de fiscalité locale (art. 26)
- Sécurisation et amélioration de la lisibilité de dispositifs fiscaux mis en œuvre par la douane (art. 32)
Avant de passer à l’examen des mesures les plus significatives du projet de texte, focus sur les grands absents (pour l’heure) :
- Conformément aux engagements du Gouvernement, le CIR et le dispositif du Pacte Dutreil ne sont pas amendés par le PLF 2027 ;
- Aucune mesure sur la réduction d’impôt « Mécénat » ;
- Enfin, on déplore l’absence de mesure permettant de transposer, en droit français, les règles Pilier 2 visant à exonérer de IIR et UTPR à compter de 2026, les groupes dont l’UPE est dans un Etat qualifié – i.e. les USA (SBS ou side-by-side system), le régime de protection permanent du taux effectif d’imposition simplifié (applicable aux exercices ouverts à compter du 31.12.2026 ou sur option des Etats à compter du 31.12.2025) ainsi que le régime de protection permanent pour les incitations fiscales fondées sur la substance (pour les exercices ouverts à compter du 01.01.2026).
Modalités d’entrée en vigueur des mesures fiscales (art. 33)
Il convient de relever que l’article du PLF 2027 relatif à l’entrée en vigueur des mesures fiscales, habituellement logé dans l’article 1er des PLF, est cette année positionné à l’article 33, et retient une rédaction différente :
« Sauf s’il en est disposé autrement, les dispositions [fiscales] entrent en vigueur :
- 1° Le 1er janvier 2027 lorsqu’elles sont relatives aux impositions de toute nature autres que celles mentionnées au 2° ;
- 2° Le 31 décembre 2026 lorsqu’elles sont relatives aux impositions de toute nature dont le fait générateur est constitué par l’achèvement de l’année civile ou par la clôture de l’exercice comptable »
FISCALITE DES ENTREPRISES
Nouvelle prorogation de la contribution exceptionnelle et temporaire à la charge des très grandes entreprises (art. 15)
La contribution exceptionnelle sur les très grandes entreprises, instaurée par la LF 2025 et prorogée d’une année par la LF 2026, serait prorogée d’une année complémentaire (application au titre des 3 premiers exercices clos à compter du 31.12.2025), mais avec des taux réduits.
Rappel
La LF 2025 a instauré une contribution exceptionnelle temporaire sur l’IS, due par les très grandes entreprises (i.e., celles réalisant un CA supérieur ou égal à 1 md€ au titre de l’exercice au cours duquel la contribution est due ou au cours de l’exercice précédent), au titre du 1er exercice clos à compter du 31 décembre 2025.
Cette contribution est assise sur la moyenne de l’IS dû au titre de l’exercice au cours duquel la contribution est due et au titre de l’exercice précédent, et s’applique au taux de 20,6 % ou 41,2 %, en fonction du CA réalisé par l’entité ou le groupe.
Elle donne lieu, de manière obligatoire, à un versement anticipé, dont le montant est fixé à 98 % du montant de la contribution exceptionnelle estimée, à la date prévue pour le paiement du dernier acompte de l’IS de l’exercice ou de la période d’imposition.
La LF 2026 est ensuite venue proroger d’une année la contribution exceptionnelle, pour une application, en définitive, au titre des 2 premiers exercices clos à compter du 31.12.2025. A cette occasion, le législateur a rehaussé le seuil d’assujettissement à la contribution due au titre du 2nd exercice d’application à 1,5 md€ et amendé, à la marge et en conséquence, les mécanismes de lissage applicables.
Les modalités de calcul et de paiement n’ont pas été modifiées.
PLF 2027
Le PLF viendrait à nouveau proroger d’une année la contribution exceptionnelle, qui s’appliquerait ainsi finalement au titre des 3 premiers exercices clos à compter du 31.12.2025.
Le seuil d’entrée serait maintenu à 1,5 md€, mais – contrairement au 2ème exercice d’application de la contribution (appréciation sur un seul exercice) – il serait apprécié au titre de l’exercice considéré ou de l’exercice précédent.
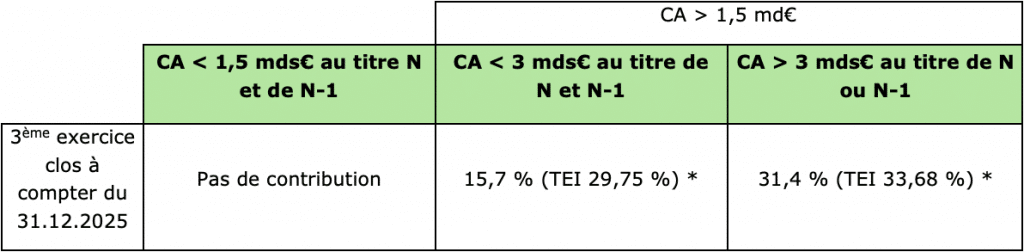
Les taux seraient, eux, abaissés au titre du 3ème exercice d’application
- 15,7 % (vs 20,6 %) si CA inférieur à 3 mds€ au titre de l’exercice au cours duquel la contribution est due et de l’exercice précédent – soit un TEI de 29,75 %
- 31,4 % (vs 41,2 %) si CA supérieur à 3 mds€ au titre de l’exercice au cours duquel la contribution est due ou de l’exercice précédent – soit un TEI de 33,68 %
La contribution exceptionnelle étant assise sur la moyenne de l’IS de N et N-1, il ne s’agit que d’un calcul indicatif de taux.
Tableaux récapitulatifs
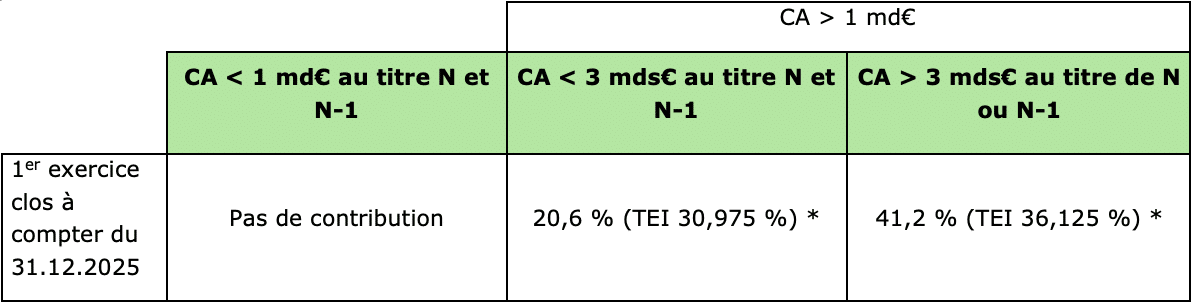
*avec prise en compte de la contribution exceptionnelle de 3,3 %
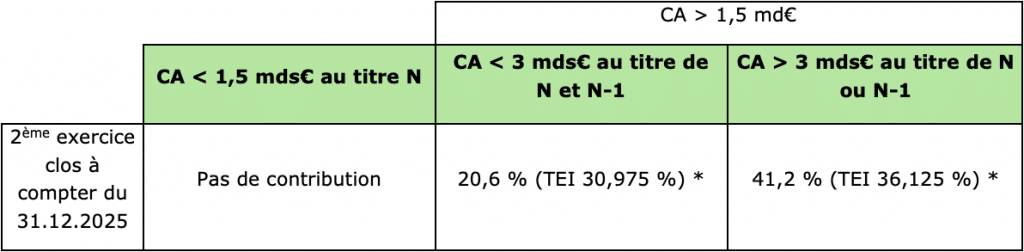
*avec prise en compte de la contribution exceptionnelle de 3,3 %
*avec prise en compte de la contribution exceptionnelle de 3,3 %
Les mécanismes de lissage seraient aménagés en conséquence pour le 3ème exercice d’application.
1re hypothèse :
- Si le CA est, au titre de N et de N-1, supérieur ou égal à 1,5 md€ et inférieur à 1,6 md€
- Ou, supérieur ou égal à 1,5 md€ et inférieur à 1,6 md€ au titre de l’un des deux exercices de référence, et inférieur à 1,5 md€ au titre de l’autre exercice de référence
- Alors il conviendra de déterminer le taux applicable comme suit :
15,7 % x (le plus élevé des 2 CA réalisés au titre des exercices de référence – 1,5 md€) /100 m€
2e hypothèse :
- Si le CA est, au titre de N et de N-1, supérieur ou égal à 3 mds€ et inférieur à 3,1 mds€
- Ou, supérieur ou égal à 3 mds€ et inférieur à 3,1 mds€ au titre de l’un des deux exercices de référence, et inférieur à 3 mds€ au titre de l’autre exercice de référence
- Alors il conviendra de déterminer le taux applicable comme suit :
15,7 % + (31,4 % – 15,7 %) x (le plus élevé des 2 CA réalisés par l’entreprise au titre de l’exercice en cours ou de l’exercice précédent – 3 mds€) /100 m€
Reconduction de la contribution exceptionnelle et temporaire sur le résultat d’exploitation des grandes entreprises de transport maritime (art. 15)
La contribution serait prorogée d’une année, pour une application au titre des 2 premiers exercices clos à compter du 31 décembre 2025.
Pour le 2e exercice d’application, son assiette serait amendée à la marge, et son taux serait abaissé de 12 % à 8 %.
Rappel
Cette contribution, instaurée par la LF 2025 au titre du 1er exercice clos à compter du 31.12.2025, vise les entreprises ayant opté pour la taxe au tonnage, et qui réalisent, au cours de l’exercice considéré, un chiffre d’affaires supérieur ou égal à 1 md€.
Pour les entreprises membres d’une intégration fiscale, la taxe exceptionnelle est due par chaque entreprise qui remplit individuellement la condition de réalisation d’un chiffre d’affaires supérieur ou égal à 1 md€.
Pour l’appréciation de cette condition de CA, il n’est pas tenu compte des opérations de restructuration (i.e. fusion, scission, APA, transferts d’actifs) effectuées par des redevables soumis au régime de taxation au tonnage lorsque ces opérations interviennent au cours de l’exercice d’application de la contribution exceptionnelle.
L’assiette de la taxe correspond à la moyenne du résultat d’exploitation réalisé au cours de l’exercice au titre duquel la contribution est due et de celui réalisé au cours de l’exercice précédent, retracé dans le compte de résultat, pour sa part correspondant aux opérations à raison desquelles l’entreprise a exercé l’option pour la taxe au tonnage.
Pour la détermination de cette assiette, il n’est pas tenu compte des opérations de restructuration (i.e. fusion, scission, APA, transferts d’actifs) effectuées par des redevables soumis au régime de taxation au tonnage lorsque ces opérations interviennent au cours de l’exercice d’application de la contribution exceptionnelle.
Le taux de la taxe est fixé à 12 %.
La taxe doit être payée spontanément au plus tard à la date prévue pour le versement du solde de liquidation de l’IS.
Elle donne lieu, de manière obligatoire, au versement d’un acompte, à la date prévue pour le paiement du dernier acompte d’IS de l’exercice ou de la période d’imposition.
Le montant de ce versement anticipé est fixé à 98 % du montant de la contribution exceptionnelle estimée.
PLF 2027
Le PLF 2027 reconduit la contribution exceptionnelle d’une année complémentaire (application au titre des 2 premiers exercices clos à compter du 31.12.2025).
Le champ d’application des entreprises concernées ne serait pas modifié.
En revanche, pour le 2ème exercice d’application, l’assiette de la contribution serait amendée à la marge, puisque la taxe serait due sur le seul résultat d’exploitation réalisé au cours de l’exercice au titre duquel la contribution est due (et non la moyenne de N et N-1).
Son taux serait abaissé de 12 % à 8 %, et elle ne donnerait lieu à aucun versement anticipé.
Instauration d’un nouveau dispositif de suramortissement temporaire visant à favoriser la modernisation de l’appareil productif des PME et ETI – « suramortissement 4.0 » (art. 9)
Le PLF 2027 instaurerait un mécanisme temporaire de suramortissement afin de favoriser la modernisation de l’appareil productif des PME et ETI (CGI, art. 39 decies H nouveau). Ce dispositif est présenté comme s’inspirant de l’ancien dispositif de suramortissement robotique introduit par la LF 2019 (CGI, art. 39 decies B).
Le mécanisme bénéficierait aux petites entreprises (moins de 50 salariés et CA annuel ≤ 10 m€ ou total bilan annuel ≤ 10 m€), aux moyennes entreprises (moins de 250 salariés et CA annuel ≤ 50 m€ ou total bilan annuel ≤ 43 m€) et aux ETI (moins de 5 000 salariés, et CA annuel ≤ 1 500m€ ou total bilan annuel ≤ 2 000 m€) soumises à l’IS ou à l’IR selon un régime réel d’imposition. La catégorie d’entreprises prise en compte est celle à laquelle appartient l’entreprise à la date de clôture de l’exercice précédant celui au cours duquel le bien a été acquis.
Celles-ci pourraient déduire de leur résultat imposable une somme assise sur la valeur d’origine des biens inscrits à l’actif immobilisé, hors frais financiers, affectés à une activité industrielle (activité qui concourt directement à la fabrication ou à la transformation de biens corporels mobiliers et pour laquelle le rôle du matériel et de l’outillage est prépondérant).
Les biens concernés seraient les suivants :
- Les équipements robotiques et cobotiques ;
- Les équipements de fabrication additive (impression 3D) ;
- Les logiciels utilisés pour des opérations de conception, de fabrication, de transformation ou de maintenance ;
- Les capteurs physiques collectant des données sur le site de production de l’entreprise, sa chaîne de production ou son système transitique ;
- Les équipements et solutions d’hébergement et de traitement des données ;
- Les équipements et solutions de raccordement sans fil des objets industriels critiques ;
- Les machines de production à commande programmable ou numérique ;
- Les équipements de technologies immersives utilisés pour des opérations de conception, de fabrication, de transformation ou de maintenance.
Seraient éligibles à ce suramortissement temporaire :
- Les biens acquis à l’état neuf entre le 1er janvier 2027 et le 31 décembre 2029 et qui ont fait l’objet d’une commande ferme à compter du 1er octobre 2026 (date de présentation du PLF 2027 en Conseil des ministres) ;
- Les biens acquis à l’état neuf à compter du 1er janvier 2030, à condition :
- Qu’ils aient fait l’objet d’une commande assortie d’un acompte (10 % au moins du total de la commande) entre le 1er janvier 2027 et le 31 décembre 2029 ;
- Que l’acquisition soit intervenue dans les 36 mois suivant la commande.
La déduction serait répartie linéairement sur la durée normale d’utilisation du bien. Si le bien venait à être cédé ou affecté à une activité autre qu’industrielle avant le terme de cette période, la déduction ne serait acquise qu’à hauteur des montants déjà déduits à la date de la cession ou du changement d’affectation, calculés au prorata temporis.
La déduction pourrait être réalisée au taux de 40 % pour les entreprises moyennes et les ETI et de 80 % pour les petites entreprises. Ces taux seraient relevés (à respectivement 80 % et 120 %) pour les investissements réalisés dans les zones désignées sur la carte des aides à finalité régionale approuvée par la Commission européenne.
Les biens pris en crédit-bail seraient éligibles au mécanisme de suramortissement temporaire. L’entreprise qui affecte à une activité industrielle un bien pris en location à l’état neuf dans le cadre d’une opération de crédit-bail conclue entre le 1er janvier 2027 et le 31 décembre 2029 pourrait ainsi bénéficier du dispositif de suramortissement, à compter de la conclusion du contrat.
Si l’entreprise crédit-preneuse venait à acquérir le bien, elle pourrait continuer la déduction. A l’inverse, en cas de cession du bien ou de cession ou cessation du contrat par l’entreprise crédit-preneuse, la déduction cesserait.
Les biens donnés en location seraient, en revanche, exclus du mécanisme.
Le bénéfice du mécanisme serait subordonné au respect de la réglementation européenne en matière d’aides d’Etat.
Extension du champ d’application du crédit d’impôt au titre des investissements dans l’industrie verte (C3IV) (art. 9)
Rappel
La LF 2024 a instauré un crédit d’impôt au titre des investissements en faveur de l’industrie verte – C3IV (CGI, art. 244 quater I, TLS 761).
Il a ensuite été aménagé par la LF 2026, pour tenir compte du nouvel encadrement des aides d’Etat visant à soutenir le pacte pour une industrie propre – CISAF (Communication COM/2025/85, 26 février 2025), et prorogé pour bénéficier aux projets agréés jusqu’au 31 décembre 2028.
Il est ouvert aux entreprises industrielles et commerciales (remplissant, par ailleurs, certaines conditions spécifiques) au titre des dépenses d’investissement engagées pour leurs activités contribuant à la production de batteries, de panneaux solaires, d’éoliennes ou de pompes à chaleur.
Son taux de droit commun est de 15 % et il est plafonné à 150 m€ par projet.
Des taux et plafonds majorés sont également prévus (en fonction du lieu de réalisation des investissements et de la taille des entreprises).
PLF 2027
Le PLF 2027 viendrait étendre le champ d’application du crédit d’impôt à 2 nouveaux secteurs d’activités : la production de produits relevant de technologies des réseaux électriques et la production d’aimants permanents de moteurs électriques pour le transport.
La liste des activités éligibles pour chacun de ces nouveaux secteurs serait précisée :
- Pour la production de produits relevant de technologies des réseaux électriques, on relèvera :
- La fabrication de sous-stations électriques, de câbles, lignes et accessoires correspondants pour le transport et la distribution d’électricité, de compteurs intelligents ;
- La fabrication des composants essentiels à la production des équipements précités ; et
- L’extraction, la production, la transformation et la valorisation des matières premières critiques correspondantes nécessaires à la production des équipements et composants précités.
- Pour la production d’aimants permanents de moteurs électriques pour le transport, on relèvera :
- La fabrication d’aimants permanents de moteurs électriques pour le transport ; et
- L’extraction, la production, la transformation et la valorisation des matières premières critiques nécessaires à leur production.
Le PLF 2027 viendrait par ailleurs compléter la liste des activités éligibles s’agissant des secteurs d’activités liés à la production de batteries (assemblage de groupes de batteries réalisé sur un site de montage de véhicules électriques qui ne disposait pas de chaînes d’assemblage de groupes de batteries auparavant) et à la production de panneaux solaires (fabrication de capteurs solaires thermiques, capteurs thermiques photovoltaïques et absorbeurs solaires thermiques), déjà couverts par le C3IV.
Les autres paramètres du C3IV (entreprises éligibles, taux, agrément préalable, etc.) demeureraient inchangés.
Ces dispositions entreraient en vigueur après réception de la décision d’approbation de la Commission européenne.
De manière transitoire, les demandes d’agrément relevant du régime prévu par le PLF 2027 déposées après le 1er octobre 2026 seraient examinées dans un délai de 3 mois à compter de l’entrée en vigueur de la mesure (et non de leur dépôt).
Aménagements (à la marge) de la taxe sur les réductions de capital consécutives au rachat par les grandes entreprises de leurs propres actions (art. 17)
Le PLF 2027 viendrait aménager et préciser le champ des opérations exclues de la taxe sur les réductions de capital consécutives au rachat par les grandes entreprises de leurs propres actions.
Rappel
La LF 2025 a instauré, à la charge des grandes entreprises (ayant leur siège en France et ayant réalisé au cours du dernier exercice clos un CA HT, tel qu’il résulte des comptes consolidés ou combinés, le cas échéant, supérieur à 1 md€) une taxe applicable aux opérations de réduction de capital réalisées à compter du 1er mars 2025 (CGI, art. 235 ter XB).
Elle est prélevée au taux de 8 %, sur une assiette correspondant au montant de la réduction de capital et une fraction des sommes qui revêtent sur le plan comptable le caractère de primes liées au capital. Une mesure spécifique est, de plus, prévue pour permettre d’éviter une multiple prise en compte des primes liées au capital à l’occasion d’opérations de réductions de capital successives entrant dans le champ de la taxe.
La taxe vise les seules opérations de réduction de capital par annulation de titres détenus à la suite d’un rachat par les sociétés de leurs propres titres, et prévoit des cas d’exclusion.
Ainsi, elle n’est pas applicable à certaines opérations réalisées dans le cadre des principaux dispositifs d’actionnariat salarié, ni aux réductions de capital réalisées aux fins de faciliter une fusion ou une scission en annulant des titres précédemment rachetés représentant au plus 0,25 % du montant du capital social.
PLF 2027
Le PLF 2027 assouplirait l’exclusion relative aux opérations de réduction de capital par annulation de titres non cotés qui sont rachetés auprès d’un FCPE.
Actuellement, seuls sont concernés les FCPE visés à l’article L. 214-164 du CMF – désormais, seraient également inclus les FCPE mentionnés à l’article L. 214-165 du CMF (c’est-à-dire ceux dont plus du tiers de l’actif est composé de parts ou de titres émis par l’entreprise, ou par une entreprise qui lui est liée), et la condition tenant à l’instauration du mécanisme de liquidité prévu à l’article L. 3332-17, 1° du Code du travail serait supprimée.
Le PLF 2027 préciserait par ailleurs que l’exonération relative aux opérations de réduction de capital réalisées aux fins de faciliter une fusion ou une scission par rachat et annulation de titres représentant au plus 0,25 % du montant du capital social, serait désormais réservée aux fusions et aux scissions remplissant les conditions d’éligibilité au régime de faveur de l’article 210-0 A du CGI.
En l’absence de date d’entrée en vigueur spécifique et compte tenu de la rédaction de l’article 33 du PLF 2027, ces aménagements devraient s’appliquer aux opérations réalisées à compter du 1er janvier 2027.
Hausse du taux de la taxe d’exploitation des infrastructures de transport de longue distance (art. 22)
Le PLF 2027 prévoit de modifier le taux uniforme de 4,6 % de la taxe sur l’exploitation des infrastructures de transport de longue distance, instituée en 2024, en un taux variable selon la rentabilité de l’exploitant, pouvant osciller entre 4,6 % et 12,2 %.
Rappel
La taxe sur l’exploitation des infrastructures de transport de longue distance a été instituée par la LF 2024, codifiée aux articles L. 425-1 à L. 425-20 du Code des impositions sur les biens et services (CIBS).
Cette taxe concerne les entreprises exploitant des infrastructures de transport de longue distance, qui s’entendent des infrastructures « permettant le déplacement de personnes ou de marchandises sur une longue distance au moyen d’engins de transport routier, ferroviaire ou guidé, d’aéronefs ou d’engins flottants ».
S’agissant du champ d’application territorial, les exploitations concernées sont celles rattachées à la France métropolitaine, la Guadeloupe, la Martinique, la Guyane, la Réunion et Mayotte, ainsi que, dans une certaine mesure, aux territoires de Saint-Barthélemy, Saint-Martin et Saint-Pierre-et-Miquelon.
S’agissant des conditions d’application, l’exploitation d’une infrastructure est soumise à la taxe lorsque :
- Les revenus de l’exploitation encaissés au cours de l’année civile excèdent 120 m€
- Les revenus doivent s’entendre de l’ensemble des contreparties, hors TVA, obtenues ou à obtenir par l’exploitant au titre des opérations économiques réalisées, y compris ceux tirés de la location de l’assise foncière.
- Les contreparties relevant d’une activité annexe/distincte de l’exploitation de l’infrastructure de transport de longue distance et celles obtenues par la vente d’électricité produite grâce à l’infrastructure à des personnes autres que les usagers des infrastructures considérées ne seraient pas à retenir.
- Le niveau moyen de rentabilité de l’exploitant excède 10 %
- Le niveau de rentabilité de l’exploitant s’entend du quotient, apprécié sur un exercice comptable donné, entre le résultat net et le chiffre d’affaires (CIBS, art. L.425-7).
- Le niveau moyen de rentabilité de l’exploitant s’entend de la moyenne des niveaux de rentabilité de l’exploitant des 7 derniers exercices comptables achevés, en excluant les deux exercices pour lesquels ce niveau est le plus élevé et les deux pour lesquels il est le plus faible (CIBS, art. L.425-8).
Lorsque ces conditions sont remplies, la fraction des revenus d’exploitation excédant 120 m€ est soumise à une taxe dont le taux est fixé à 4,6 %.
Le fait générateur de la taxe est constitué par l’achèvement de l’année civile.
PLF 2027
Le taux uniforme de 4,6 %, prévu à l’article L. 425-12 du CIBS, serait remplacé par un taux variable en fonction du niveau de rentabilité (tel que défini à l’article L. 425-7 du CIBS) de l’année civile précédant celle au cours de laquelle intervient le fait générateur de la taxe.
Les taux seraient les suivants :
| Niveau de la rentabilité (R) | Taux |
| Inférieur à 20 % | 4,6 % |
| Egal ou supérieur à 20 % et inférieur à 30 % | 4,6 % + 7,6 % x (R-20 %) / 10 % |
| Egal ou supérieur à 30 % | 12,2 % |
Compte tenu du fait générateur de la taxe et des dispositions de l’article 33 du PLF 2027 relatives à ses modalités d’entrée en vigueur, il nous semble que ces aménagements devraient s’appliquer pour la taxe due au titre de l’année 2026.
FISCALITE DES PERSONNES
Indexation sur l’inflation du barème de l’IR pour les revenus de 2026 et des grilles de taux par défaut du PAS (art. 2)
Le PLF revaloriserait les tranches du barème de l’IR ainsi que les limites et seuils de réductions d’impôt lui étant associés par indexation sur la prévision d’évolution de l’indice des prix hors tabac de 2026 par rapport à 2025, soit 2,1 %.
Ces mesures s’appliqueraient à l’IR dû au titre de l’année 2026.
Par ailleurs, les tranches de revenus des grilles de taux par défaut utilisées par le collecteur de la retenue à la source (RAS) seraient également ajustées, notamment lorsque le contribuable a opté pour le prélèvement à la source (PAS) ou lorsque le collecteur ne dispose pas du taux de PAS communiqué par l’Administration (CGI, art. 204 H).
Ces derniers aménagements s’appliqueraient aux revenus perçus ou réalisés à compter du 1er janvier 2027.
Instauration d’un régime fiscal unique pour l’ensemble des indemnités versées à l’occasion de la rupture d’un contrat de travail (art. 2)
Rappel
Les dispositions de l’article 80 duodecies du CGI posent le principe selon lequel toute indemnité versée à l’occasion de la rupture du contrat de travail constitue une rémunération imposable à l’IR, tout en prévoyant différents mécanismes et plafonds d’exonération en fonction de la nature de l’indemnité.
Ainsi, sont aujourd’hui soumises à des régimes différents :
- Les indemnités de licenciement versées en dehors du cadre d’un PSE
- Les indemnités de cessation forcée des fonctions versées aux mandataires sociaux et aux dirigeants
- Les indemnités de départ à la retraite ou en préretraite
- Les indemnités versées dans le cadre d’un PSE
- Les indemnités de rupture d’un commun accord dans le cadre d’un accord collectif
- Les indemnités de rupture d’un commun accord dans le cadre d’une convention individuelle.
PLF 2027
Le PLF instaurerait un plafond unique d’exonération d’impôt sur le revenu, dont le montant correspondrait au plafond annuel de la sécurité sociale – soit, pour 2026, 48 060 €.
Ces dispositions devraient s’appliquer pour l’imposition des revenus 2026.
Notons que l’article 2 prévoit également d’assujettir à l’IR les indemnités perçues au titre des affections de longue durée à hauteur de 50 % de leur montant, et de mettre fin à l’exonération partielle dont bénéficient les indemnités journalières servies aux victimes d’accidents de travail et de maladies de longue durée.
Des dispositions « miroir » pour les cotisations sociales figurent dans le PLFSS 2027.
Plafonnement de l’abattement de 10 % applicable aux pensions de retraite (art. 3)
Rappel
Les pensions (notamment, les pensions de retraite) et les rentes viagères à titre gratuit bénéficient d’un abattement de 10 %, qui comporte un minimum et un plafond (CGI, art. 158,5-a, al. 2 et 3) :
- Un minimum fixé à 454 € par pensionné ou rentier pour l’imposition des revenus 2025 ;
- Un plafond par foyer fiscal fixé à 4 439 € pour l’imposition des revenus 2025.
Ces montants sont révisés chaque année dans les mêmes conditions que la limite supérieure de la première tranche du barème de l’impôt sur le revenu.
PLF 2027
Le PLF 2027 instaurerait un « sous-plafond » par foyer fiscal de 3 000 € à l’abattement de 10 %, applicable aux seules pensions de retraite.
En l’absence d’entrée en vigueur spécifique, la mesure s’appliquerait au titre de l’imposition des revenus 2026.
Mesure temporaire d’allègement de la fiscalité des donations pour encourager les transmissions intergénérationnelles (art. 4)
Analyse d’Alexis Fillinger, Sarah Vaillant et Enzo Amengual.
Eléments de contexte
Dans un contexte marqué par un taux d’épargne élevé et un recul de l’âge des transmissions, le Gouvernement a souhaité instaurer un dispositif temporaire destiné à favoriser la transmission intergénérationnelle anticipée de l’épargne.
Selon le Gouvernement, le relèvement de l’âge auquel les ménages héritent (deux tiers des ménages bénéficiaires comptant au moins une personne âgée de 60 ans ou plus) contribue à concentrer l’épargne entre les mains des générations les plus âgées et ne bénéficie pas à des personnes plus jeunes, susceptibles d’affecter les sommes reçues au financement de projets professionnels ou familiaux.
Afin de favoriser la circulation de l’épargne détenue par les personnes âgées, le Gouvernement a souhaité instaurer, du vivant des donateurs, un mécanisme incitatif réduisant le taux des droits de mutation à titre gratuit normalement applicables aux donations de sommes d’argent en pleine propriété.
Rappel
Les dons de sommes d’argent sont, en principe, soumis aux droits de mutation à titre gratuit selon le lien de parenté entre le donateur et le donataire, après application des abattements disponibles. Les donations consenties par un parent à un enfant bénéficient notamment d’un abattement de 100 000 € par donateur et par donataire, renouvelable tous les 15 ans, sous réserve du rappel fiscal des donations antérieures prévu à l’article 784 du CGI.
Les dons familiaux de sommes d’argent peuvent également bénéficier de l’exonération prévue à l’article 790 G du CGI, dans la limite de 31 865 € tous les 15 ans sous condition.
PLF 2027
Un taux unique de droits de mutation à titre gratuit de 6 % s’appliquerait temporairement aux dons de sommes d’argent consentis en pleine propriété entre le 1er janvier et le 30 juin 2027, dans la limite de 100 000 € par un même donateur et à un même donataire, sous réserve que le bénéficiaire remplisse les conditions suivantes :
- Être majeur ou émancipé et avoir moins de 50 ans à la date de la donation ;
- Être un descendant en ligne directe du donateur : enfant, petit-enfant ou arrière-petit-enfant ;
- À défaut de descendance du donateur, être son neveu ou sa nièce ou, par représentation, son petit-neveu ou sa petite-nièce.
Les dons bénéficiant du taux réduit devraient être déclarés ou enregistrés dans le délai d’un mois à compter de la donation (CGI, art. 635) et seraient neutralisés pour l’application du rappel fiscal (CGI, art. 784).
Le taux serait réduit à 5 % lorsque le donataire reverse au moins 1,1 % des sommes reçues à certains organismes sans but lucratif éligibles (CGI, art. 200, 1 ter). La donation complémentaire devrait néanmoins être effectuée entre la date de la donation et la date de son enregistrement (entre autres, la donation complémentaire faite à l’organisme sans but lucratif devrait être réalisée dans le mois qui suit la donation de sommes d’argent).
La donation complémentaire ouvrant droit à un taux réduit de droit de mutation ne permettrait pas au donataire de bénéficier de la réduction correspondante d’impôt sur le revenu.
Le plafond d’exonération applicable aux dons familiaux de sommes d’argent initialement de 31 865 € (CGI, art. 790 G) serait, lui, temporairement relevé à 50 000 €.
Nous comprenons que cet abattement exceptionnel relevé se cumulerait avec l’abattement de droit commun de 100 000 € (CGI, art. 779), ce cumul étant déjà admis par la doctrine administrative (BOI-ENR-DMTG-20-20-20, § 220).
Date d’entrée en vigueur
Ces mesures seraient applicables aux donations de sommes d’argent consenties entre le 1er janvier 2027 et le 30 juin 2027.
Recentrage du dispositif de l’apport-cession sur son objectif de soutien à l’investissement (art. 5)
Analyse d’Alexis Fillinger, Sarah Vaillant et Enzo Amengual.
Eléments de contexte
Instauré par la LF 2013, l’article 150-0 B ter du CGI facilite les restructurations intragroupes. Lorsqu’un contribuable apporte tout ou partie de ses titres à une société soumise à l’IS qu’il contrôle, il peut bénéficier d’un report d’imposition de la plus-value éventuellement réalisée à cette occasion.
Ce report d’imposition prend toutefois fin lors de certains événements, notamment :
- En cas de cession à titre onéreux, de rachat, de remboursement ou d’annulation des titres reçus en contrepartie de l’apport, ou d’annulation des parts ou droits détenus dans des sociétés ou groupements interposés ;
- Lorsque le produit de la cession de ces titres n’est pas réinvesti par le contribuable, à plus de 70 %, dans une activité économique éligible (CGI, art. 150-0 B ter, I) ;
- Lorsqu’un contribuable, relevant de l’exit tax, transfère son domicile fiscal hors de France postérieurement à l’apport (CGI, art. 150-0 B ter, I).
Régime favorable à la transmission à titre gratuit
L’article 150-0 B ter du CGI, tel qu’aujourd’hui rédigé, prévoit un régime favorable pour les donations et successions. Il permet, sous certaines conditions de maintenir le report d’imposition, voire de purger définitivement la plus-value (CGI, art. 150-0 B ter, II).
- Lorsque ces titres reçus par l’apporteur en contrepartie de son apport sont transmis par voie de donation, et que le donataire ne contrôle pas la société émettrice des titres à l’issue de la donation, la donation « purge » la plus-value en report qui est exonérée de toute imposition.
Si le donataire contrôle la société émettrice des titres transmis à l’issue de la donation, alors le report d’imposition lui est transféré.
Le donataire peut alors bénéficier d’une exonération totale d’impôt sur le revenu sur cette même plus-value placée en report s’il conserve les titres reçus pendant 6 ans ou, en cas de cession suivie d’un réinvestissement, s’il conserve les titres acquis en remploi pendant 11 ans. - Lorsque ces titres sont transmis par voie de succession, la plus-value en report est définitivement exonérée : aucun impôt sur le revenu n’est dû par les héritiers qui recueillent les titres pour leur valeur au jour de la succession (les droits de mutation s’appliquant par ailleurs), sans obligation de conservation.
Dès lors, la plus-value initialement réalisée par un contribuable et placée en report d’imposition peut définitivement être exonérée d’impôt sur le revenu lorsque survient une transmission à titre gratuit.
Report d’imposition et Exit tax
En principe, le transfert du domicile fiscal hors de France entraîne, pour le contribuable soumis à l’exit tax, l’imposition de la plus-value d’apport jusque-là placée en report (CGI, art. 150-0 B ter, I).
Sous certaines conditions, le contribuable peut toutefois bénéficier d’un sursis de paiement (CGI, art. 167 bis IV).
PLF 2027
Le projet de loi de finances pour 2027 entend mettre un terme à la possibilité, dans certaines hypothèses de transmission à titre gratuit des titres reçus en rémunération de l’apport, de voir définitivement disparaître la plus-value placée en report. L’objectif étant de « renouer avec l’esprit originel » du dispositif d’apport-cession en réaffirmant le caractère différé, et non exonératoire, de l’imposition.
Concrètement, l’article 5 opère plusieurs changements :
Fin de la « purge » du report d’imposition en cas de donation ou de succession
Désormais, la « transmission » figurerait parmi les événements mettant fin au report d’imposition prévu à l’article 150-0 B ter du CGI, en lieu et place de la notion de « cession à titre onéreux ».
En conséquence, toute aliénation, y compris une transmission à titre gratuit (donation, don manuel ou succession), serait susceptible de mettre immédiatement fin au report d’imposition. L’impôt sur le revenu et les prélèvements sociaux afférents à la plus-value pourraient ainsi devenir immédiatement exigibles au nom de l’apporteur.
Parallèlement, le régime spécifique applicable aux donataires contrôlant la société émettrice des titres transmis à l’issue de la donation, qui permettait, sous conditions, de purger la plus-value, serait supprimé.
Fin du sursis d’imposition exit tax en cas de donation ou de succession de titres placés en report d’imposition (CGI, art. 150-0 B ter)
Afin d’aligner les modifications apportées à l’article 150-0 B ter du CGI, le régime de l’exit tax (CGI, art. 167 bis) serait lui aussi adapté.
Le sursis de paiement accordé au contribuable soumis à l’exit tax cesserait ainsi en cas de transmission à titre gratuit des titres reçus en rémunération d’un apport dont la plus-value bénéficie du report d’imposition prévu à l’article 150-0 B ter du CGI.
Cette règle s’appliquerait à l’ensemble des plus-values initialement placées en report en cas de transmission à titre gratuit, qu’elles aient été constatées avant ou après le transfert du domicile fiscal hors de France.
Création d’un nouvel article 1681 G du CGI
Afin d’accompagner la suppression de la « purge » fiscale en cas de transmission, le PLF 2027 prévoit la création d’un nouvel article 1681 G du CGI autorisant, sous conditions, le paiement fractionné sur cinq ans des impositions devenues exigibles à la suite d’une donation ou d’une succession (CGI, art. 150-0 B ter) ou à la suite de l’expiration du sursis de paiement applicable dans le cadre de l’exit tax (CGI, art. 167 bis).
Date d’entrée en vigueur
Ces mesures seraient applicables aux transmissions réalisées à compter du 1er octobre 2026.
Création du pacte « Papin » en faveur des reprises d’entreprises (art. 10)
Analyse d’Alexis Fillinger, Sarah Vaillant et Enzo Amengual.
Eléments de contexte
Alors que plusieurs centaines de milliers de chefs d’entreprises vont partir à la retraite dans les prochaines années, dont une grande partie de dirigeants de TPE, l’enjeu des reprises d’entreprises revêt une importance cruciale. Le pacte Papin vise à créer un ensemble de mesures temporaires destiné à faciliter la reprise des TPE et PME, notamment par leurs salariés, et à soutenir les investissements réalisés après la cession. Présenté comme un complément au pacte Dutreil, ce dispositif s’appliquerait aux cessions réalisées entre le 1er janvier 2027 et le 31 décembre 2029.
PLF 2027
Création d’un suramortissement en faveur des entreprises reprises
Les entreprises bénéficiant du pacte Papin pourraient bénéficier, sous conditions, d’un mécanisme de suramortissement.
Elles pourraient ainsi déduire de leur résultat imposable une somme assise sur la valeur d’origine des biens inscrits à l’actif immobilisé, hors frais financiers, affectés à leur activité, qu’elles acquièrent à l’état neuf ou fabriquent au cours ou postérieurement à la cession.
Ses modalités d’application différeraient selon la catégorie à laquelle appartient l’entreprise :
- Pour les microentreprises : déduction au taux de 60 %, sans limitation des biens éligibles ;
- Pour les PME : déduction au taux de 30 %, sur une liste de biens limitativement énumérés (notamment, certains équipements industriels, matériels de manutention et de recherche, installations environnementales et énergétiques, logiciels et infrastructures numériques).
En tout état de cause, ce dispositif serait réservé aux entreprises soumises à l’IS ou à l’IR selon un régime réel, et dont l’activité a été exercée pendant au moins cinq ans à la date de la cession.
La cession devrait elle-même satisfaire à un certain nombre de conditions : être réalisée à titre onéreux et porter :
- Pour les sociétés, sur l’intégralité des actions, parts ou droits détenus par le cédant dans la société dont les titres ou droits sont cédés ou sur plus de 50 % des droits de vote ou, dans le cas où seul l’usufruit est détenu, sur plus de 50 % des droits dans les bénéfices sociaux de cette société ;
- Pour les entreprises individuelles, sur l’ensemble du patrimoine professionnel ou sur une branche complète d’activité.
Le cédant devrait cesser toute fonction dans l’entreprise au plus tard à la date de la cession. L’entreprise reprise devrait, quant à elle, s’engager à poursuivre la même activité, de manière effective et continue, pendant au moins 5 ans.
Les biens commandés avant le 31 décembre 2029 pourraient également être éligibles lorsque des acomptes représentant au moins 10 % du montant de la commande seraient versés et que l’acquisition interviendrait dans les 36 mois de la commande. Le dispositif pourrait aussi s’appliquer, sous conditions, aux biens pris en crédit-bail. Pour un même bien, la déduction serait exclusive des autres déductions prévues aux articles 39 decies à 39 decies I du CGI.
Doublement de l’abattement applicable du dirigeant partant à la retraite
Aujourd’hui, un dirigeant partant à la retraite peut bénéficier, sous conditions prévues à l’article 150-0 D ter du CGI, d’un abattement fixe de 500 000 € à raison de la plus-value qu’il réalise à raison de la cession de son entreprise (CGI, art.150-0 D ter CGI).
Le pacte proposerait de porter cet abattement à 1 000 000 € lorsque l’entreprise est reprise par :
- Un ou plusieurs salariés de l’entreprise cédée ; ou
- Une société dont les associés ou actionnaires seraient tous salariés de la société cédée.
Outre les conditions générales du régime applicable au dirigeant partant à la retraite, au moins l’un des salariés repreneurs devrait avoir été titulaire d’un contrat de travail dans la société pendant au moins cinq ans au cours des dix années précédant la cession.
Ce salarié devrait s’engager à exercer de manière continue une fonction de direction après la reprise (dans les conditions définies au II de l’article 150-0 D ter du CGI) et à conserver les titres acquis pendant les cinq années suivant la cession.
Le non-respect de l’engagement de direction ou de conservation entraînerait la remise en cause de l’abattement renforcé.
Réduction des droits d’enregistrement en cas de reprise par les salariés
Sous l’égide du pacte Papin, un taux réduit de 0,1 % de droit d’enregistrement s’appliquerait à certaines reprises par les salariés :
- De fonds de commerce ou de clientèles exploités par une PME, à l’exclusion notamment des activités ayant exclusivement pour objet la gestion du patrimoine mobilier ou immobilier de l’entreprise ;
- De parts sociales de certaines PME dont le capital n’est pas divisé en actions, hors sociétés à prépondérance immobilière et sociétés exerçant exclusivement une activité de gestion de leur propre patrimoine mobilier.
Afin de bénéficier de ce taux réduit de droit d’enregistrement, un des salariés repreneurs devrait avoir été salarié de l’entreprise pendant au moins cinq ans au cours des dix années précédant la cession. La reprise pourrait également être réalisée par une société dont tous les associés ou actionnaires seraient salariés de l’entreprise et dont au moins l’un remplirait cette condition d’ancienneté.
Le bénéfice de ce taux réduit de droit d’enregistrement serait également subordonné à la prise d’un engagement par l’acquéreur (i.e le salarié repreneur ou la société dans laquelle tous les associés ou actionnaires sont salariés de l’entreprise reprise). Cet engagement pourrait porter sur la conservation des parts sociales ou actions, du fonds de commerce ou de la poursuite d’exploitation.
Le non-respect de ces engagements entraînerait le paiement du complément de droits.
De même, les taxes additionnelles aux droits d’enregistrement sur les mutations à titre onéreux ne s’appliqueraient pas aux reprises de fonds de commerce réalisées dans le cadre du pacte Papin (CGI, art. 1584 et 1595 ter).
Date d’entrée en vigueur
Cette mesure serait applicable aux cessions réalisées entre le 1er janvier 2027 et le 31 décembre 2029.
FISCALITE LOCALE
Dégrèvements d’impôts locaux en faveur des entreprises affectées par les incendies de l’été 2026 (art. 14)
Le PLF 2027 mettrait en place, sous conditions, des dégrèvements d’impôts locaux pour l’année 2026, en faveur des entreprises dont le chiffre d’affaires a été significativement affecté par les incendies de l’été 2026.
Seraient concernées les entreprises dont l’effectif est inférieur à 250 salariés, situées dans l’une des communes de la Gironde, des Landes ou du Var, confinées ou évacuées en raison des incendies de l’été 2026, et ayant constaté une baisse de leur chiffre d’affaires d’au moins 20 % par rapport à 2025 au cours des mois de juillet à septembre 2026.
Les impôts locaux visés seraient la CFE, la taxe foncière sur les propriétés bâties, la taxe d’enlèvement des ordures ménagères ainsi que la taxe foncière sur les propriétés non bâties, dus au titre de l’année 2026.
Le dégrèvement accordé serait modulé en fonction de l’ampleur de la baisse du chiffre d’affaires subie :
- Pour les entreprises ayant constaté une baisse de leur chiffre d’affaires comprise entre 20 % et 50 %, le taux de dégrèvement serait égal au taux de baisse du chiffre d’affaires ;
- Pour les entreprises ayant constaté une baisse de leur chiffre d’affaires supérieure à 50 %, le dégrèvement serait total.
Le dégrèvement serait applicable sur réclamation de l’exploitant ou du propriétaire du bien/de l’établissement, et sous réserve de la présentation :
- Soit d’une attestation de souscription d’une assurance garantissant les pertes d’exploitation, le montant perçu au titre de l’indemnisation étant alors déduit du dégrèvement accordé ;
- Soit d’une attestation sur l’honneur de non-souscription d’une telle assurance.
Le bénéfice des dégrèvements serait subordonné au respect des règles de minimis en matière d’aides d’Etat.
La mesure serait financée par une hausse du tarif de la taxe spéciale sur les contrats d’assurance afférente aux assurances facultatives contre les risques relatifs aux véhicules terrestres à moteur, codifiée à l’article 1001 du CGI, dont le taux passerait de 18 % à 18,9 %.
CONTENTIEUX & CONTROLE FISCAL
Relation de confiance : Expérimentation (à titre temporaire) du principe « silence vaut accord » (art. 29)
Le PLF 2027 instaurerait, à titre expérimental jusqu’au 31 décembre 2028, un principe de « silence vaut acceptation » au bénéfice des entreprises déjà engagées dans une relation de confiance avec l’Administration.
Le dispositif concernerait donc uniquement les entreprises ayant conclu un partenariat fiscal, ainsi que les PME bénéficiant du dispositif d’accompagnement fiscal personnalisé, pour leurs demandes de rescrits généraux (présentées sur le fondement de l’article L. 80 A du LPF).
L’absence de réponse motivée de l’Administration dans un délai de 3 mois à compter de la réception de la demande vaudrait alors acceptation.
Ce mécanisme ne s’appliquerait toutefois pas lorsque le service ayant reçu la demande le soumet à l’avis de la DLF ou du Service juridique de la fiscalité et du contentieux (SJCF) de la DGFiP.
Bien entendu, la faculté de se prévaloir de ce dispositif nouveau supposerait une demande écrite, précise, complète et de bonne foi.
Les conditions d’exercice de l’option ainsi que les différentes modalités de mise en œuvre de ce dispositif seraient précisées par décret en Conseil d’État – lequel fixerait également la date à partir de laquelle les premières demandes pourront être adressées à l’Administration.
Rappelons que depuis début 2026, les prix de transfert ne sont plus dans le champ de la relation de confiance.
Renforcement de la lutte contre la fraude fiscale (art. 30)
L’article 30 du PLF 2027 s’inscrit dans la continuité des récentes mesures de lutte contre la fraude fiscale adoptées en juin 2026. Outre un aménagement des modalités d’enregistrement des cessions de titres de société à prépondérance immobilière, il prévoirait la pérennisation du dispositif de collecte automatisée des données librement accessibles sur les plateformes en ligne. Le texte viendrait également créer une nouvelle amende pour défaut de communication aux demandes de l’administration dans le contrôle des obligations des tiers et relèverait le montant maximal des sanctions applicables aux opérateurs de plateforme.
Enregistrement des cessions de titres de société à prépondérance immobilière
- La loi du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales a créé l’article 635-0 A du CGI, qui subordonne l’enregistrement d’une cession de titres de société à prépondérance immobilière à la présentation d’une copie de l’acte authentique ou de l’acte contresigné par avocat ou, le cas échéant, de l’acte sous signature privée rédigé par un expert-comptable.
- Afin d’assurer la mise en cohérence des textes modalités d’enregistrement des actes, l’article 30 du PLF 2027 prévoit une nouvelle rédaction de l’article 635-0 A précité selon laquelle la formalité se ferait, non plus sur la copie mais directement sur l’acte authentique ou l’acte contresigné par avocat ou, le cas échéant, l’acte sous signature privée rédigé par un expert-comptable. Deux exceptions seraient prévues : l’expédition intégrale de l’acte notarié ou, copie de l’acte sous seing privé, contresigné par avocat ou rédigé par un expert-comptable, signé électroniquement (CGI, art. 635-0 A réécrit).
- Ces cessions seraient alors exclues de l’obligation de déclaration dans un délai d’un mois qui concerne les cessions non constatées par un acte (CGI, art. 639 modifié).
Pérennisation du droit de collecte et d’exploitation des contenus sur les plateformes en ligne
- Le dispositif de collecte et d’exploitation des contenus publiés sur les plateformes en ligne, pour la recherche des manquements fiscaux et à des fins de programmation du contrôle fiscal, a été mis en place à titre expérimental par l’article 154 de la Loi de finances pour 2020, pour une durée initiale de 3 ans, prorogé jusqu’en 2027 par la loi de finances pour 2024.
- Le PLF 2027 viendrait pérenniser ce dispositif en créant un nouvel article L 80 S au sein du Livre des procédures fiscales et préciserait la durée de conservation des données).
Sanctions
Nouvelle sanction pour défaut de communication aux demandes de l’administration dans le contrôle des obligations des tiers de l’article L. 80 R du LPF
- L’article L. 80 R du LPF créé par la loi du 14 février 2025, permet à l’administration de contrôler le respect de leurs obligations par trois catégories d’acteurs : les institutions financières soumises à l’article 1649 AC du CGI, les prestataires de services visés au I de l’article 1649 AC bis du CGI et les opérateurs de plateforme soumis au I de l’article 1649 ter A du CGI. Dans ce cadre, l’administration peut se faire présenter tous documents utiles au contrôle, sans que le secret professionnel puisse lui être opposé.
- Le PLF 2027 créerait un nouvel article qui sanctionnerait le refus de communiquer les documents et renseignements demandés par l’administration dans le cadre de ce contrôle, ou tout comportement faisant obstacle à celui-ci. La sanction serait une amende de 10 000 € et s’appliquerait pour chaque demande, dès lors que tout ou partie des renseignements ou documents demandés ne sont pas communiqués (CGI, art. 1729 quater, créé).
Renforcement de la sanction concernant les infractions commises par les opérateurs de plateforme de mise en relation par voie électronique
- L’article 1736 du CGI, modifié par le décret n°2026-562 du 29 juin 2026, prévoit en son XI que les infractions à l’article 1649 ter A et aux I ou III de l’article 1649 ter D sont passibles d’une amende forfaitaire qui ne peut excéder 50 00 €.
- Ces infractions visent les opérateurs de plateforme de mise en relation par voie électronique et plus particulièrement. L’article 1649 ter A leur impose de transmettre chaque année à l’administration un document récapitulatif des opérations réalisées par leur intermédiaire. L’article 1649 ter D leur impose d’identifier leurs vendeurs et de vérifier la fiabilité des informations collectées (I.), puis de leur communiquer les informations transmises à l’administration (III.).
- Le PLF 2027 porterait de 50 000 € à 150 000 € le montant maximal de cette amende (CGI, art. 1736, XI., modifié).
Compte-tenu des dispositions de l’article 33 du PLF 2027 relatif à ses modalités d’entrée en vigueur, il nous semble que ces dispositions devraient s’appliquer à compter du 1er janvier 2027.
Extension de la SATD aux comptes-titres
La saisie administrative à tiers détenteur (SATD) serait étendue aux comptes-titres. Elle pourrait porter sur l’ensemble des titres financiers détenus par le redevable au jour de la saisie, dans la limite du montant de la dette à recouvrer.
MESURES DIVERSES
Modernisation et simplification des procédures fiscales (art. 31)
Aménagement de la RAS applicable aux produits de droits d’auteur versés hors de France (CGI, art. 182 B)
Rappel
Sous réserve de l’application des conventions fiscales internationales, l’article 182 B du CGI prévoit qu’une RAS – au taux standard de l’IS (25 %) – est applicable aux produits perçus par les inventeurs ou au titre de droits d’auteurs (CGI, art. 92), ainsi qu’à tous produits tirés de la propriété industrielle ou commerciale et de droits assimilés, lorsque ces sommes sont versées par un débiteur exerçant une activité en France à un bénéficiaire ne disposant pas en France d’installation professionnelle permanente.
Rappelons que le juge de l’impôt a jugé que des sociétés étrangères de gestion collective de droits d’auteurs devaient être regardées comme de simples bénéficiaires apparents des redevances qu’elles collectent pour leurs membres, de sorte qu’elles ne pouvaient se prévaloir de la convention fiscale conclue entre la France et leur État de résidence. Il a précisé que l’application d’une exonération ou d’un taux réduit de RAS sur les redevances perçues devait alors être appréciée au regard de la convention conclue entre la France et l’État de résidence des bénéficiaires effectifs des revenus, à savoir les auteurs (voir CE, 5 février 2021, n°430594, Société Performing Rights Society Ltd, TLS 640 ; CAA Versailles, 15 novembre 2022, n°21VE00440 et 21VE00439, TLS 717 – arrêt de renvoi).
PLF 2027
Le PLF viendrait introduire un dispositif spécifique dans l’hypothèse où des droits d’auteurs sont versés par des organismes de gestion de droits d’auteur dont le siège est situé en France à des entités ou organismes étrangers exerçant pour le compte de leurs membres une activité de collecte et de gestion des produits de droits d’auteur (CGI, art. 182 B, II bis nouveau).
Ces produits se verraient alors appliquer la RAS (ou l’exonération de RAS) prévue pour le paiement de tels produits par la convention fiscale conclue entre la France et l’Etat dans lequel l’organisme étranger est établi.
Cette disposition serait uniquement applicable lorsque l’organisme étranger respecte les conditions suivantes (CGI, art. 182 C nouveau) :
- Il est établi et assujetti à l’impôt dans un Etat membre de l’UE ou dans un Etat ou territoire ayant conclu avec la France un accord relatif à l’échange de renseignements en matière fiscale, qui n’est pas un ETNC, et qui a signé avec la France une convention fiscale qui prévoit un taux de RAS inférieur à celui prévu par l’article 182 B du CGI, ou ne prévoit pas ou exonère de RAS les produits de droits d’auteurs ;
- Il a conclu un accord de représentation avec un organisme de gestion de droits d’auteurs dont le siège est situé en France en vertu duquel l’organisme français collecte et lui reverse les produits ;
- Au moins 80 % de ses membres sont domiciliés ou établis dans le même Etat au 1er janvier de l’année de perception des produits (pourcentage exact à déterminer par décret).
L’organisme étranger serait tenu de fournir au 1er janvier de chaque année un document attestant que ces conditions sont remplies et dans lequel il s’engage à communiquer à l’organisme français avec lequel il a conclu un accord de représentation, préalablement à chaque paiement, le montant des produits bénéficiant à chacun de ses membres.
Lorsque l’Administration constate qu’un organisme étranger ne respecte pas ces obligations ou le caractère inexact ou incomplet des informations transmises par celui-ci, elle pourrait le mettre en demeure de transmettre à l’organisme français les informations nécessaires à l’identification de sa domiciliation fiscale ou de celle de ses membres dans un délai de deux mois.
Si le manquement venait à persister après une nouvelle mise en demeure (imposant à l’organisme étranger de se conformer à ses obligations dans un délai de 30 jours), l’application des nouvelles dispositions prévues par l’article 182 B, II bis serait suspendue pour une durée de deux ans (la liste des entités ne bénéficiant plus de ces dispositions serait fixée par arrêté).
On relèvera enfin que les dispositions nouvelles ne s’appliqueraient pas aux produits de droits d’auteur versés par l’organisme étranger à un de ses membres établi dans un ETNC au sens de l’article 238-0 A du CGI (à l’exception des ETNC inscrits sur la liste française en raison de leur inscription sur la liste noire européenne des paradis fiscaux pour un critère autre que le critère dit « offshore ») et que cet organisme en a eu connaissance.
En l’absence de précision dans le texte, ces dispositions seraient applicables à compter du 1er janvier 2027.
Aménagement des modalités pratiques du contrôle de la comptabilité informatisée (LPF, art. L. 47 A)
Rappel
Lorsque la comptabilité d’un contribuable vérifié est tenue au moyen de systèmes informatisés, l’Administration peut mettre en œuvre des traitements informatiques, dont les modalités sont choisies par le contribuable (LPF, art. L. 47 A, II) :
- Traitements effectués par le vérificateur sur le matériel du contribuable ;
- Traitements effectués par le contribuable : dans cette hypothèse l’Administration peut toutefois solliciter la remise d’une copie des fichiers soumis aux contrôles, afin d’y effectuer tout ou partie des traitements informatiques nécessaires à la vérification (copies produites sur tout support informatique répondant à des normes fixées par arrêté) ;
- Traitements effectués par le vérificateur, hors de l’entreprise, après remise d’une copie des fichiers soumis au contrôle (copies produites sur tout support informatique répondant à des normes fixées par arrêté).
Lorsque l’Administration effectue des traitements sur les copies qu’elle a reçues, elle communique au contribuable sous forme dématérialisée ou non, au choix du contribuable, le résultat des traitements informatiques donnant lieu à des rehaussements, au plus tard lors de l’envoi de la proposition de rectification.
PLF 2027
Le PLF 2027 viendrait préciser que les modalités de communication des copies à l’Administration dans le cadre d’un contrôle de comptabilité informatisée seraient fixées par arrêté (vs. communication sur tout support informatique).
Le résultat des traitements informatiques opérés par l’Administration ne pourrait plus être adressé au contribuable que sous forme dématérialisée.
De la même manière, les résultats des traitements informatiques donnant lieu à des rehaussements dans le cadre d’un contrôle inopiné de comptabilité informatisée, pourraient uniquement être communiqués au contribuable sous forme dématérialisée.
Ces dispositions s’appliqueraient aux contrôles engagés à compter du 1er janvier 2027.
Dématérialisation des avis d’imposition d’impôts directs locaux établis au nom des personnes morales (LPF, art. L. 253)
Le PLF 2027 introduirait une dématérialisation des avis d’imposition établis au nom d’une personne morale, au titre des impositions directes locales, de leurs taxes annexes ou additionnelles et des taxes assimilées, déterminées par décret.
En l’absence de précision dans le texte, ces dispositions seraient applicables à compter du 1er janvier 2027.
AUTRES MESURES – EN BREF
Protection du modèle de l’assurance-vie (art. 6)
Prorogation jusqu’en 2029 de plusieurs RI et CI en faveur de la culture (art. 12)
- Seraient concernées les déductions spéciales en faveur des entreprises de presse, la réduction d’impôt « SOFICA » (RI accordée au titre des souscriptions au capital des sociétés de financement en capital d’œuvres cinématographiques et audiovisuelles), le CIMA (CI en faveur des métiers d’art), le CIPP (CI pour dépenses de production d’œuvres phonographiques), le CISV (CI pour dépenses de production de spectacles vivants musicaux ou de variétés) et le CIEM (CI pour dépenses d’édition musicale).
Aménagement du régime des provisions assurantielles (art. 18)
- Introduction de la possibilité pour les entreprises d’assurance et de réassurance d’utiliser les PPE (provisions pour égalisation) constituées pour une catégorie de risques pour compenser les pertes techniques d’une autre catégorie (d’un point de vue fiscal : reprise de la provision et imposition au résultat imposable dans les conditions de droit commun)
- Extension du bénéfice de la provision pour résilience (PPR) aux captives de réassurance de groupes industriels détenant des filiales financières, pour les seuls risques des entités non financières.
Aménagement de la fiscalité aérienne (art. 21)
- Confirmation du tarif réduit de TTAP pour les vols exploités dans le cadre d’une délégation de service public et introduction d’un tarif réduit identique en faveur des résidents ultramarins.
Soutien à l’électrification et renforcement des incitations environnementales dans le secteur des transports (art. 24)
Mesures relatives à la fiscalité des véhicules (art. 25)
- Notamment, aménagement du dispositif de déduction exceptionnelle applicable aux poids lourds et véhicules utilitaires légers utilisant des énergies propres afin d’accélérer la transition écologique du secteur du transport routier
Prolongations d’exonérations et précisions en matière de fiscalité locale (art. 26)
- Notamment, précision du redevable de l’« IFER télécom »